교촌 vs bhc: 매출은 1.2배, 영업이익률은 3.7배 차이
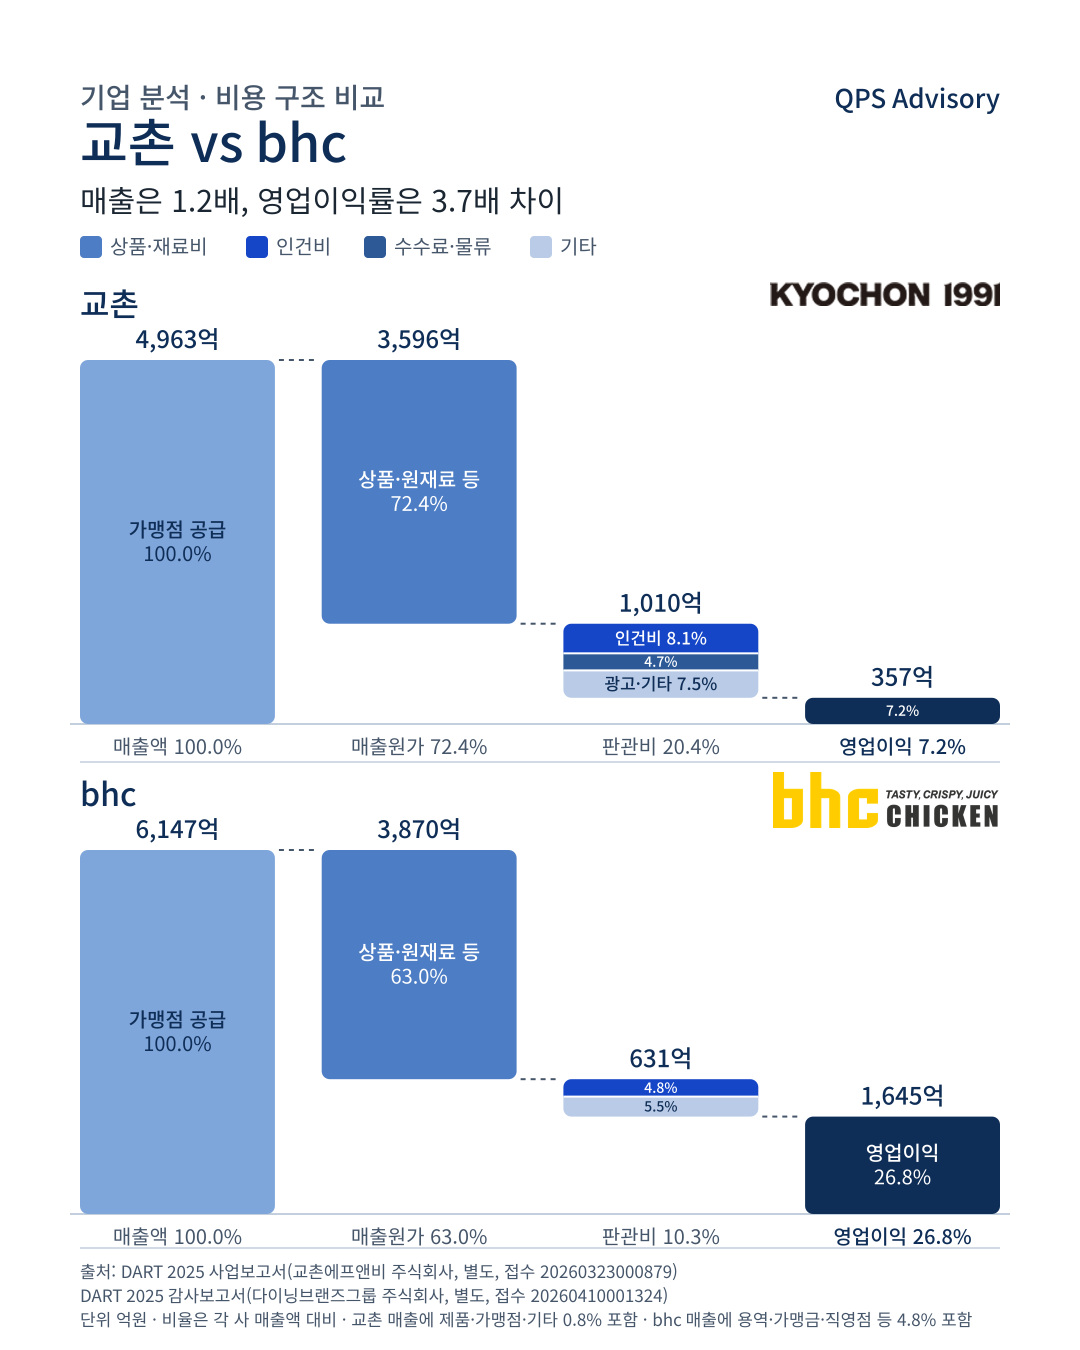
2025년 감사보고서·사업보고서로 두 회사의 매출이 어디에 쓰였는지 비교했습니다.
심층분석 Consumer & Retail #교촌 #bhc #기업분석
치킨 프랜차이즈 본사는 가맹점에 닭과 소스 같은 상품을 공급해서 돈을 법니다. 2025년 공시를 보면 같은 사업 모델인데도 남기는 이익은 크게 다릅니다.
용어 풀이: 매출원가는 판 상품·제품을 사 오거나 만드는 데 든 돈, 판관비(판매비와관리비)는 인건비·임차료·광고비처럼 회사를 운영하는 데 든 돈입니다. 영업이익은 매출에서 이 둘을 뺀 본업의 이익이고, 영업이익률은 영업이익을 매출로 나눈 값입니다. 별도 재무제표는 회사 한 곳만, 연결 재무제표는 자회사까지 합친 숫자입니다.
교촌 (교촌에프앤비, 별도)
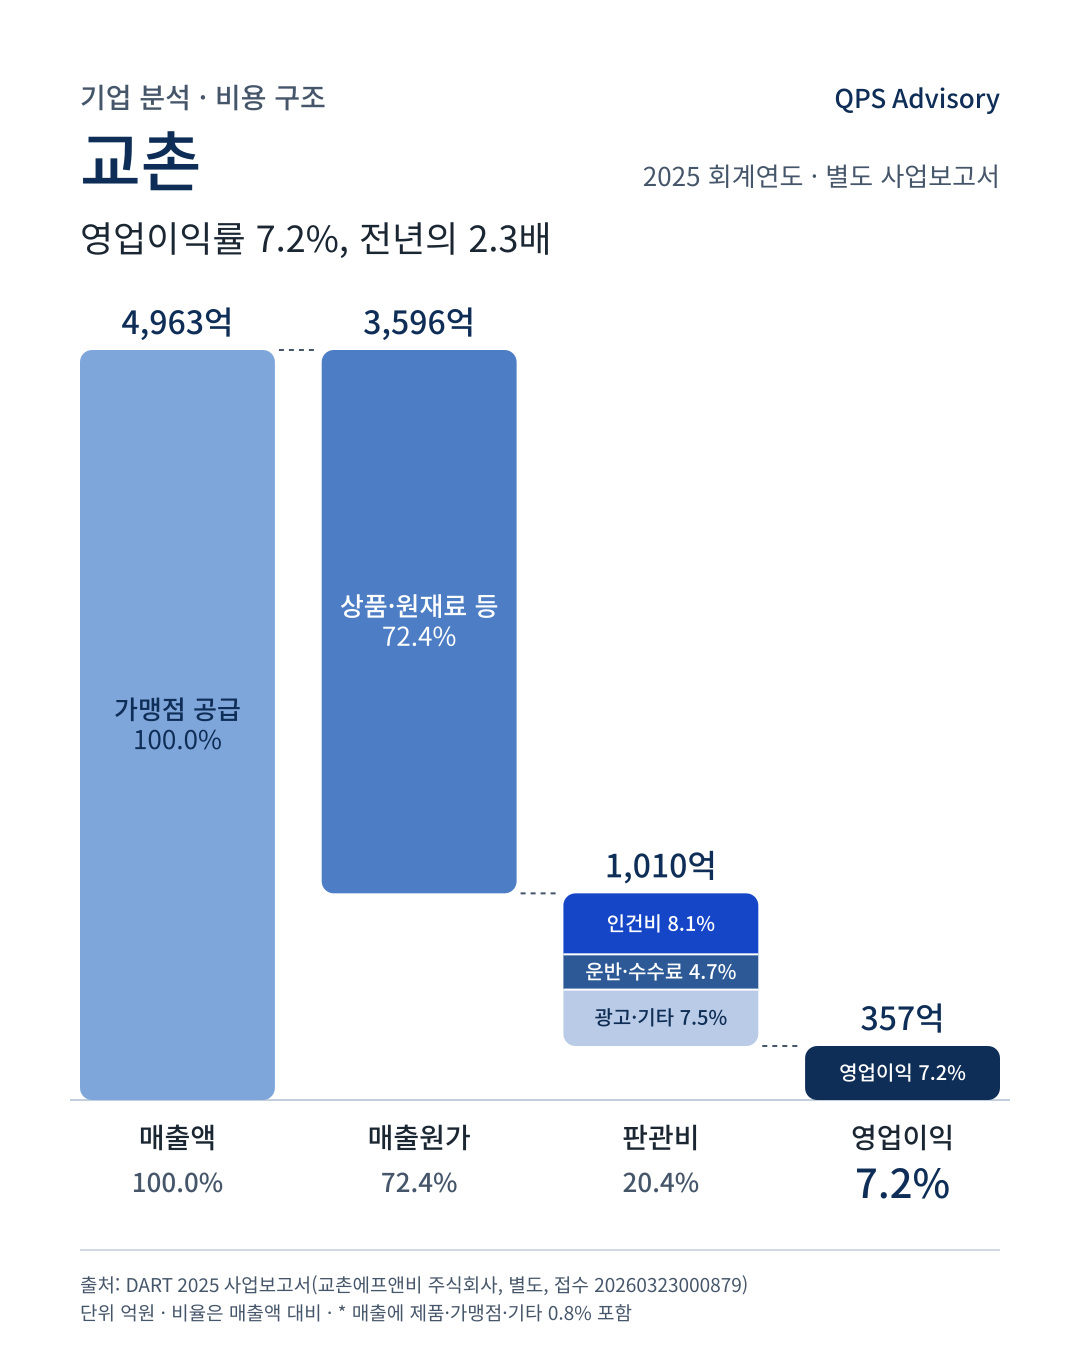
매출 4,963억 · 영업이익 357억(7.2%)
- 매출원가 3,596억(72.4%): 99.5%가 상품·원재료 매입
- 판관비 1,010억(20.4%)
- 인건비 8.1% / 운반·수수료 4.7% / 광고·기타 7.5%
bhc (다이닝브랜즈그룹, 별도)
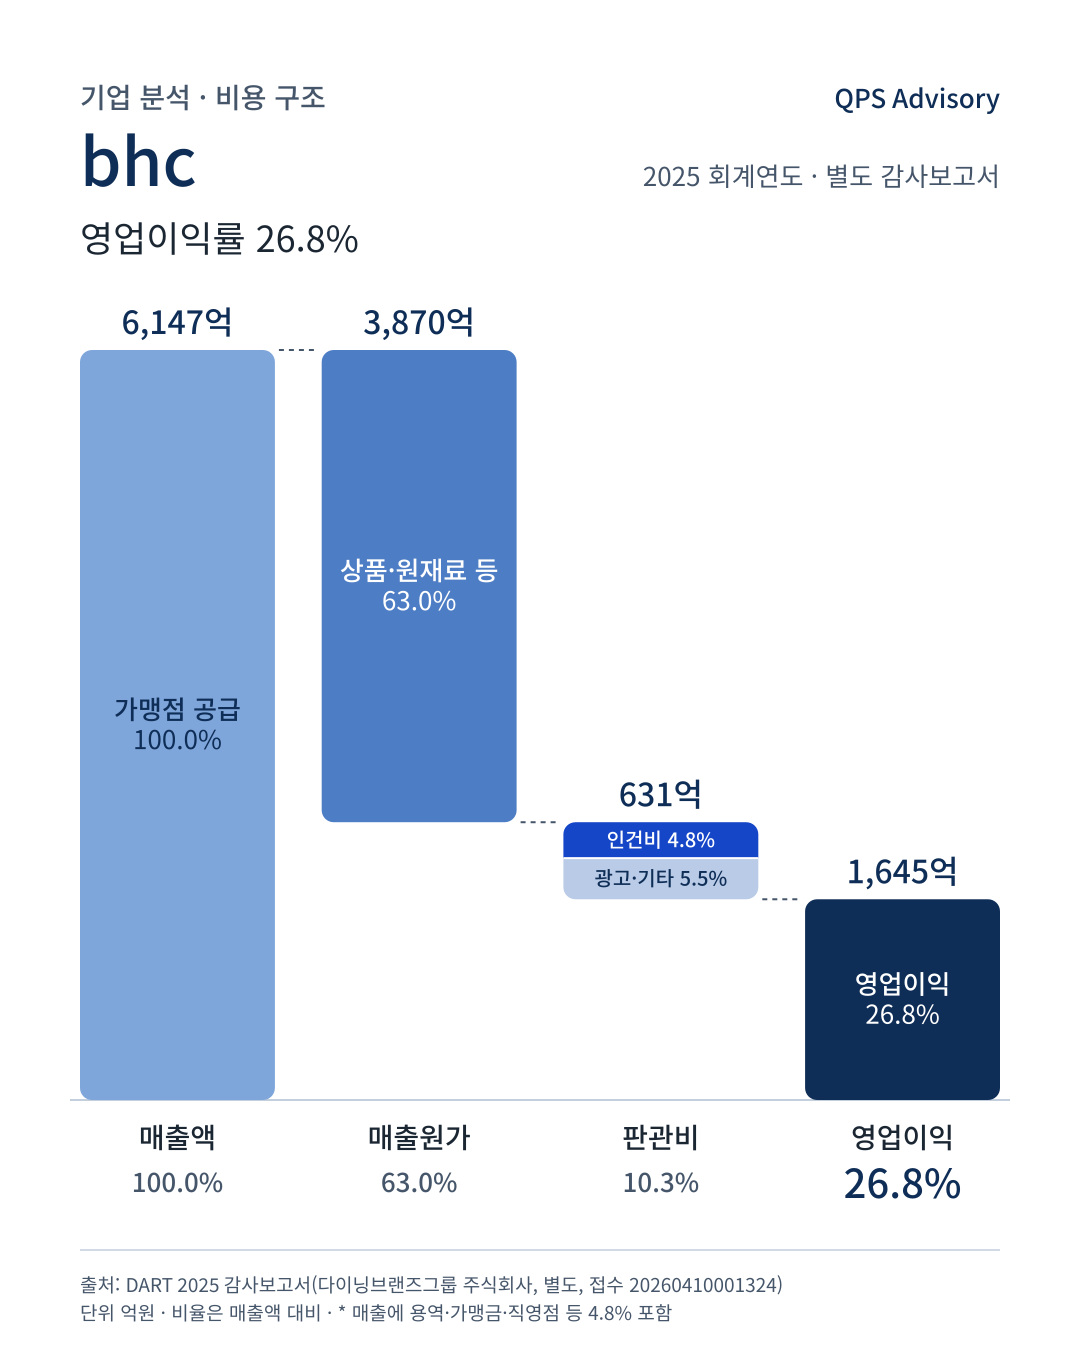
매출 6,147억 · 영업이익 1,645억(26.8%)
- 매출원가 3,870억(63.0%): 상품·원재료 매입 58.8%, 운반비 등 4.2%
- 판관비 631억(10.3%)
- 인건비 4.8% / 광고·기타 5.5%
Key Takeaways
- 매출은 bhc가 1.2배, 영업이익률은 3.7배(26.8% 대 7.2%)입니다.
- 가장 큰 차이는 원재료 매입입니다. 매출 대비 상품·원재료 매입은 bhc 58.8%, 교촌 72.1%로 13%p 넘게 차이 납니다.
- 판관비율도 bhc 10.3%, 교촌 20.4%로 bhc가 절반 수준입니다. 원가에 들어간 것까지 합친 인건비는 매출의 4.6% 대 8.3%입니다.
- 운반비는 매출의 2.5%(bhc)와 2.3%(교촌)로 비슷하지만, bhc는 매출원가에, 교촌은 판관비에 넣습니다. 원가율과 판관비율을 비교할 때 이 점을 감안해야 합니다.
- 교촌 영업이익은 1년 새 2.3배가 됐습니다. 영업이익률은 2024년 3.5%에서 2025년 7.2%로, bhc는 26.1%에서 26.8%로 올랐습니다.
M&A에서 프랜차이즈 본사를 볼 때도 일반적으로 가맹점 공급 마진과 본사 운영비 구조를 함께 살펴봅니다.
분석의 한계
- 2025년 별도 재무제표 기준(교촌 사업보고서, bhc 운영사 다이닝브랜즈그룹 감사보고서)이며 종속회사 실적은 들어 있지 않습니다.
- 다이닝브랜즈그룹 별도 실적에는 같은 법인이 운영하는 bhc 외 브랜드 매출이 포함될 수 있습니다.
- 교촌 원재료 매입은 성격별 분류의 상품·원재료 매입 전액을 매출원가로 보고 계산했습니다.
- 일부 항목은 가독성을 위해 묶어 표시했습니다.
- 공시 숫자로 본 비용 구조 비교이며, 투자 권유나 기업가치 평가가 아닙니다.
출처: 금융감독원 DART
- 교촌에프앤비 주식회사 2025 사업보고서 (접수 20260323000879)
- 다이닝브랜즈그룹 주식회사 2025 감사보고서 (접수 20260410001324) 비율은 각 사 매출액 대비입니다.