메가MGC커피 vs 컴포즈커피: 매출은 2.2배, 영업이익은 2.8배 차이
2025년 감사보고서로 두 회사의 매출이 어디에 쓰였는지 비교했습니다.
심층분석 Consumer & Retail #메가MGC커피 #컴포즈커피 #기업분석
메가MGC커피와 컴포즈커피는 같은 저가 커피 프랜차이즈 본사인데, 비용을 쓰는 곳이 다릅니다. 2025년 감사보고서로 두 회사의 비용 구조를 비교했습니다.
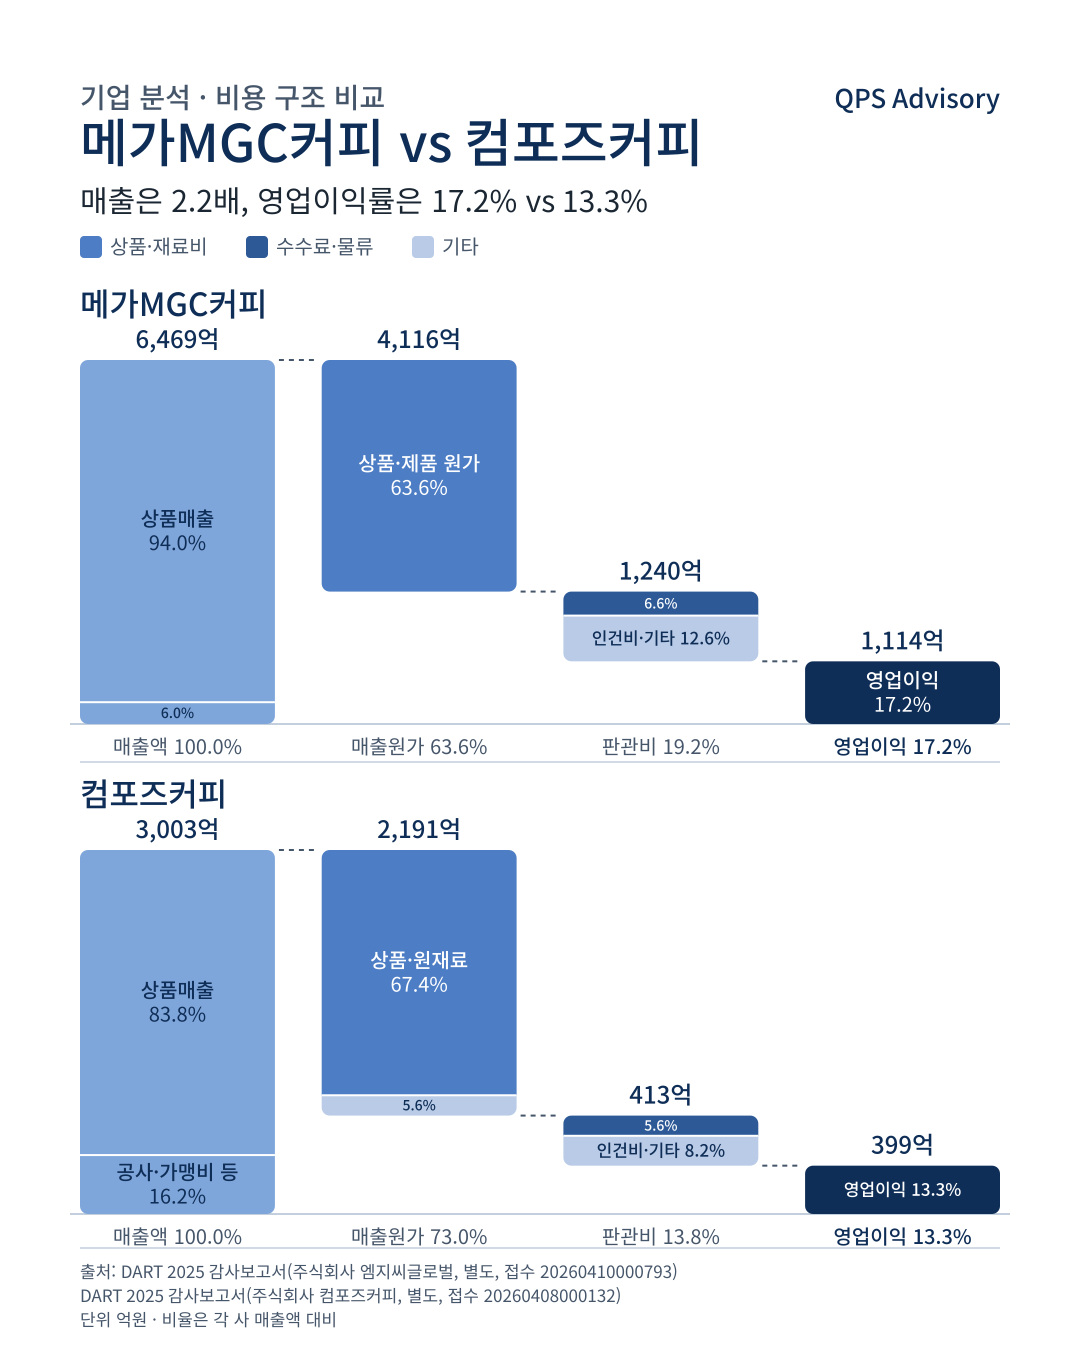
용어 풀이: 매출원가는 판 상품·제품을 사 오거나 만드는 데 든 돈, 판관비(판매비와관리비)는 인건비·임차료·광고비처럼 회사를 운영하는 데 든 돈입니다. 영업이익은 매출에서 이 둘을 뺀 본업의 이익이고, 영업이익률은 영업이익을 매출로 나눈 값입니다. 별도 재무제표는 회사 한 곳만, 연결 재무제표는 자회사까지 합친 숫자입니다.
메가MGC커피 (주식회사 엠지씨글로벌, 별도)
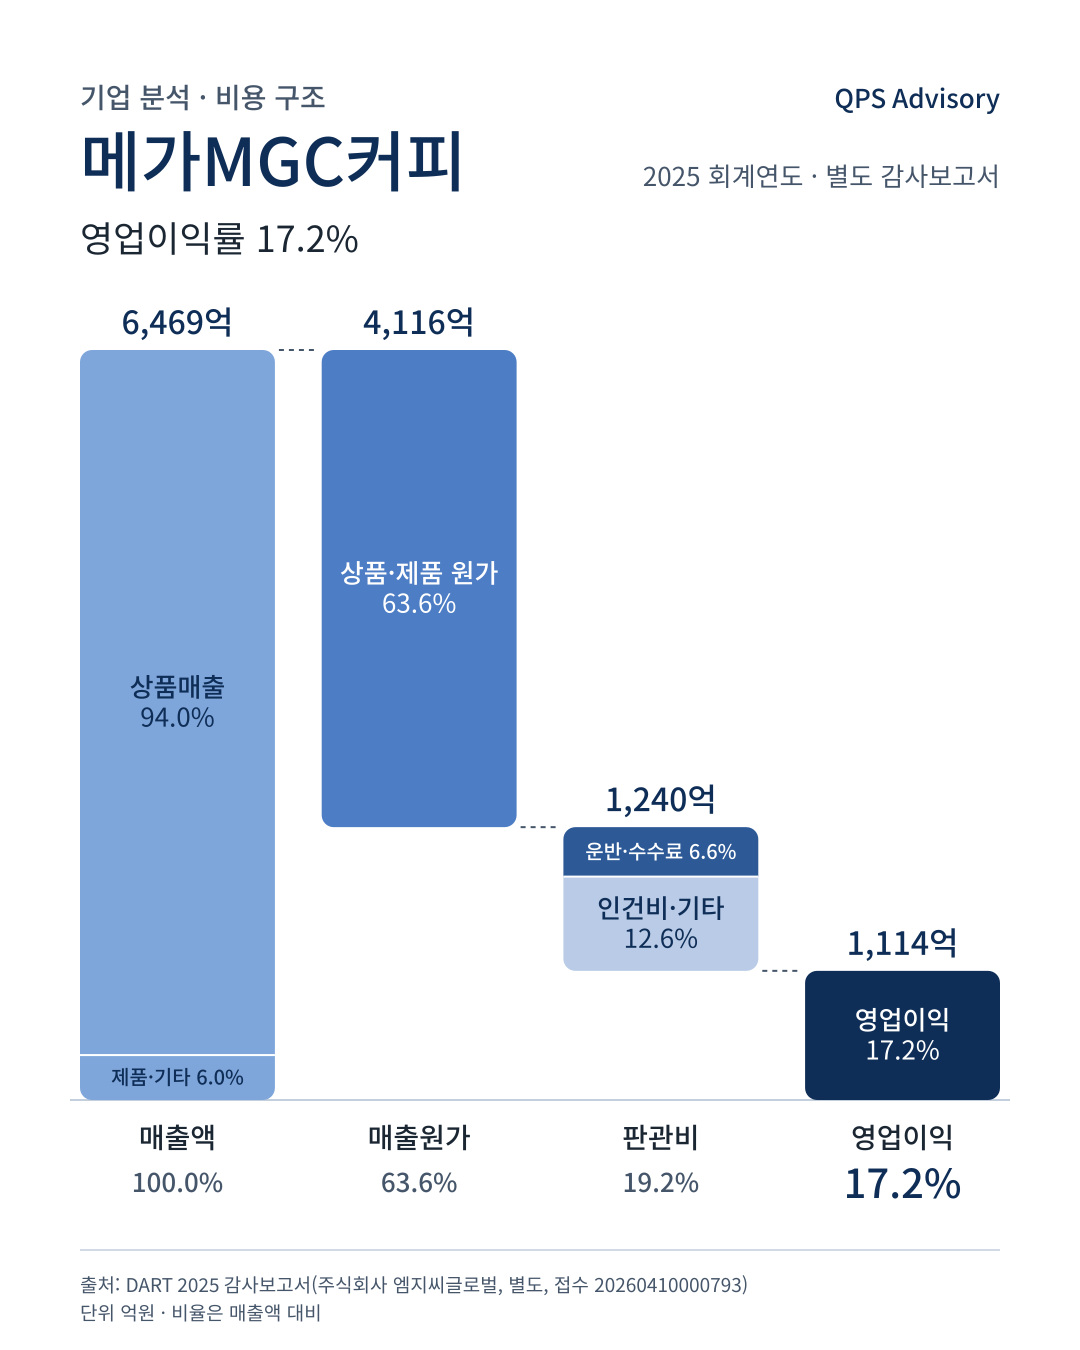
매출 6,469억 · 영업이익 1,114억(17.2%)
- 매출 구성: 상품매출 94.0% / 제품·기타 6.0%
- 매출원가 4,116억(63.6%): 상품매출원가 4,036억 + 제품매출원가 80억
- 판관비 1,240억(19.2%)
- 운반·수수료 6.6% / 광고선전비 5.0% / 인건비 4.1% / 기타 3.4%
컴포즈커피 (주식회사 컴포즈커피, 별도)
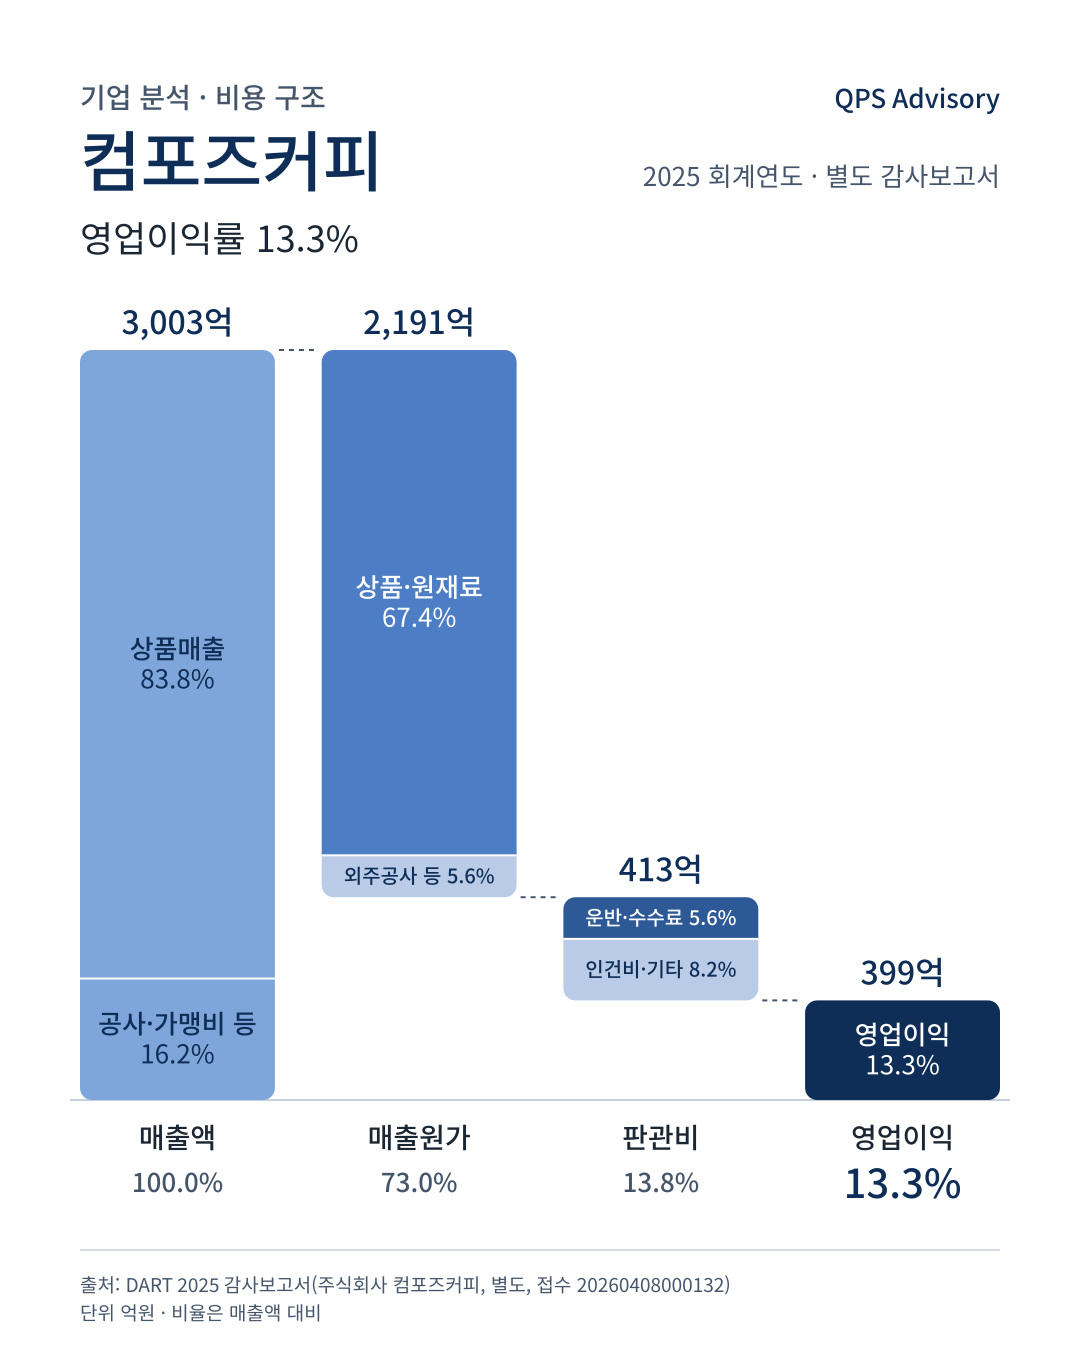
매출 3,003억 · 영업이익 399억(13.3%)
- 매출 구성: 상품매출 83.8% / 공사·가맹비 등 16.2%
- 매출원가 2,191억(73.0%): 상품·원재료 67.4%, 외주공사비 등 5.6%
- 판관비 413억(13.8%)
- 운반·수수료 5.6% / 광고선전비 3.4% / 인건비 3.2% / 기타 1.7%
Key Takeaways
- 매출 2.2배, 영업이익 2.8배: 메가는 매출 6,469억·영업이익 1,114억(17.2%), 컴포즈는 매출 3,003억·영업이익 399억(13.3%)입니다.
- 매출 구성이 다릅니다. 메가는 상품매출이 94.0%이고, 컴포즈는 상품매출 83.8%에 공사·가맹비 등이 16.2%입니다.
- 매출원가율은 컴포즈가 9.3%p 높습니다. 73.0% 대 63.6%이며, 컴포즈 원가에는 상품·원재료(67.4%) 외에 외주공사 등(5.6%)이 있습니다.
- 판관비율은 메가가 5.4%p 높습니다. 19.2% 대 13.8%입니다. 운반·수수료는 6.6% 대 5.6%로 비슷하고, 차이는 인건비·기타(12.6% 대 8.2%)에서 납니다.
분석의 한계
- 2025년 감사보고서 별도(개별) 재무제표 기준이며, 자회사 실적은 들어 있지 않습니다.
- 메가 운영사 엠지씨글로벌은 일반기업회계기준, 컴포즈커피는 K-IFRS(2025년 첫 적용)라 계정 표시가 다를 수 있습니다.
- 메가 매출원가는 성격별 내역이 공시되지 않아 한 블록으로 표시했습니다. 컴포즈 외주공사비 등은 비용의 성격별 분류에서 판관비를 빼서 계산했습니다.
- 컴포즈 2024년 재무제표는 감사를 받지 않았고 매출 구성(2024년 상품매출 없음)이 달라 전년과 비교하지 않았습니다.
- 일부 항목은 가독성을 위해 묶어 표시했습니다.
- 공시 숫자로 본 비용 구조 비교이며, 투자 권유나 기업가치 평가가 아닙니다.
출처: 금융감독원 DART
- 주식회사 엠지씨글로벌(메가MGC커피 운영사) 2025 감사보고서 (접수 20260410000793)
- 주식회사 컴포즈커피 2025 감사보고서 (접수 20260408000132) 비율은 각 사 매출액 대비입니다.